金银比是指黄金价格与白银价格的比率,历来被视为衡量市场情绪与经济周期的重要指标。在期货与国际金融市场上,金银比的波动不仅反映两种贵金属的相对供需,更隐含了宏观风险偏好的深层变化。近期,随着全球通胀预期趋稳、地缘政治扰动频现,金银比再度进入投资者的视野,套利窗口与配置价值值得深入探讨。
金银比的历史规律与当前定位
从长期历史数据看,金银比通常在60至80区间震荡,极端情况下可突破100或跌破40。当市场避险情绪浓厚时,黄金受追捧而白银承压,金银比倾向于上行;反之,在经济复苏预期升温、工业需求提振白银时,金银比趋于下行。当前,金银比处于70附近,既非极端高位亦非低位,但结合宏观环境变化,可能面临方向性选择。
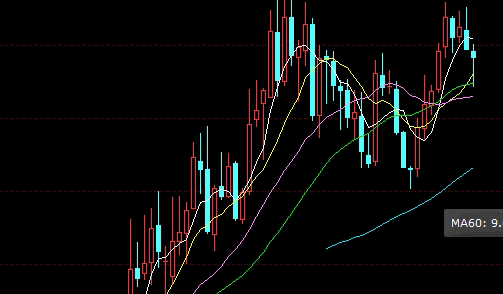
近期美国就业数据韧性、核心通胀缓慢回落,美联储政策路径存在不确定性,这导致贵金属市场多空交织。黄金受益于避险需求和央行购金,维持高位震荡;白银则受到工业属性拖累,光伏与电子行业需求增速放缓,抑制了其弹性。因此,金银比呈现出窄幅整理格局,等待新的催化剂突破。
风险偏好切换对金银比的影响机制
风险偏好的变化是驱动金银比的核心变量之一。当全球股市波动加剧、信用风险上升时,资金涌入黄金寻求安全,白银因工业需求脆弱而遭抛售,金银比快速攀升。反之,若贸易局势缓和、经济数据改善,市场风险偏好回暖,白银的工业属性被激活,金银比通常回落。
当前值得关注的是,金融市场对衰退与软着陆的预期反复摇摆,这种不确定性使得风险偏好难以形成持续性趋势。从资金情绪看,COMEX黄金净多头头寸保持高位,而白银净多头则波动较大,反映出投资者对两者走势的分歧。这种分歧为套利交易提供了空间——投资者可通过做多白银、做空黄金来押注金银比回归,或反向操作以对冲风险。
产业消息与价格传导:供需变化的关键变量
金银比的波动离不开产业基本面的支撑。白银约50%的工业需求来自光伏、电子和汽车等领域,而黄金需求则以珠宝、投资和央行储备为主。近期,全球光伏装机量增速放缓,白银工业库存累积,压制了价格表现。与此同时,黄金实物需求在央行持续购金下保持韧性,ETF持仓虽有所流出但幅度有限。
从价格传导看,白银对宏观信号更为敏感,因其市场深度较小。例如,美联储降息预期升温时,白银涨幅往往大于黄金,导致金银比快速下行;而风险事件爆发时,白银跌幅也更为剧烈。当前,市场需重点关注美国通胀数据与制造业PMI,这些指标将影响风险偏好与工业需求预期,进而通过金银比反映出来。
套利策略与风险控制
基于金银比观察,投资者可考虑套利策略。例如,当金银比处于历史高位且市场风险偏好有望改善时,可分批建立做多白银、做空黄金的套利组合,捕捉金银比回归的收益。反之,若经济衰退风险加剧,则需转向做多黄金、做空白银的防御性头寸。
但需注意,套利交易并非无风险。金银比可能长期偏离均值,且保证金波动、流动性风险、政策意外等均可能导致损失。国际期货市场价格波动剧烈,投资者应设置合理止损,并控制仓位。此外,跨品种套利需考虑期货合约的到期日与升贴水结构,避免展期成本侵蚀收益。
未来展望与配置思路
展望后市,金银比大概率维持区间震荡,但突破方向取决于宏观因素的演变。若美联储政策转向宽松叠加经济软着陆,白银有望补涨,金银比或下探至65附近;若地缘冲突扩大或通胀反弹,黄金避险需求再度升温,金银比可能升至80以上。
从配置角度,金银比可作为评估贵金属相对价值的工具。对于长线投资者,可关注金银比极端值下的逆向布局机会;对于短线交易者,则需紧跟风险情绪与产业消息,灵活运用期货及期权工具。风险提示:本文不构成任何投资建议,市场有风险,投资需谨慎。投资者应结合自身风险承受能力,独立做出决策。