金银比,即黄金价格与白银价格的比值,是贵金属市场中一个古老而敏感的观察指标。它既反映两种金属各自的基本面差异,也承载着市场情绪、通胀预期与货币政策的多重信息。在金融期货与国际大宗商品交易中,金银比常被交易员视为风险偏好的晴雨表。当比值快速走高时,往往意味着避险资金更青睐黄金;而当比值回落时,则可能预示着工业需求回暖或风险偏好回升。
金银比的历史区间与驱动逻辑
回顾过去数十年,金银比大体在40至80的宽幅区间内运行,但极端行情下也可能突破这一范围。其长期中枢取决于黄金与白银的存量结构、矿产供应以及工业需求占比。白银约一半的需求来自工业领域,包括光伏、电子元件和医疗设备等,因此其价格对经济周期更为敏感。而黄金则更多地体现货币属性与避险属性,与实际利率、美元指数及地缘政治风险高度相关。这种属性差异奠定了金银比波动的基本框架。
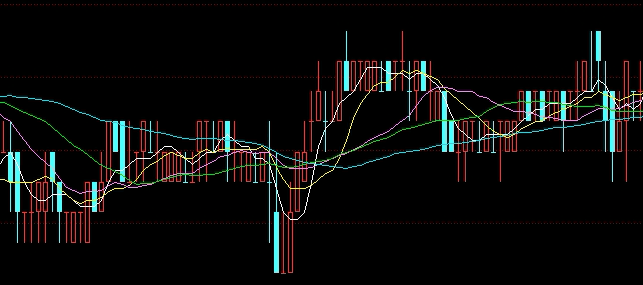
当全球经济面临衰退风险或金融市场剧烈震荡时,黄金的避险买盘通常会明显强于白银,导致金银比上行。例如,在历次金融危机或全球性公共卫生事件中,金银比往往在短期内急升,反映出资金逃离风险资产、涌向安全港的行为。相反,当经济进入扩张周期,工业需求回暖会推动白银价格更快上涨,金银比则趋于下行。因此,金银比的走势可以视为宏观风险偏好的一面镜子。
避险情绪如何影响金银比价
避险逻辑是金银比短期波动的核心驱动力之一。黄金作为传统避险资产,其需求结构中包含央行储备、ETF配置以及期货市场上的多头对冲。白银虽然也有贵金属属性,但在危机时刻的资金流入规模通常不及黄金。这种流动性偏好差异导致黄金相对于白银的溢价扩大,推高金银比。尤其在央行大举购金或实际利率深度为负的环境中,黄金的货币属性会被强化,金银比更易维持高位。
不过,避险情绪并非总是单向推升金银比。如果风险事件同时冲击工业供应链,白银的供给端也可能受到扰动,从而支撑银价。例如,主要白银产区的政策变动或矿山事故,可能使白银在避险浪潮中表现出相对抗跌的属性。因此,观察金银比时,需要结合具体的风险来源,判断其究竟是冲击黄金需求还是白银供给,才能准确把握比值变动方向。
资产配置视角下的金银比应用
对于机构投资者而言,金银比不仅是一个交易信号,更是资产配置中动态调整贵金属敞口的重要参考。在构建投资组合时,黄金与白银的相关性较高,但波动特征不同。黄金的波动率通常低于白银,而白银的贝塔值更高,在趋势行情中弹性更大。通过观察金银比所处的历史分位,投资者可以评估当前贵金属板块的整体估值水平。
当金银比处于历史高位时,意味着白银相对于黄金的估值偏低。部分资金会采用做多白银、做空黄金的配对交易,押注比值回归均值。这种策略在宏观环境趋于稳定时往往有效,因为工业需求回暖会带动白银补涨。反之,当金银比处于低位时,黄金的避险性价比更高,资金可能从白银转向黄金,以降低组合波动。需要注意的是,均值回归并非必然,在极端趋势中,金银比可能长期偏离历史中枢,因此仓位管理尤为重要。
风险结构与配置节奏的平衡
资产配置中引入金银比观察,并非简单地做多低估品种,而是需要结合风险结构来判断。例如,在通胀高企但经济增长乏力的滞胀环境中,黄金的配置价值凸显,而白银可能受制于工业需求疲软,此时金银比易升难降。若采用逆向策略做空白银,则可能错失贵金属整体上涨的行情。更合理的做法是,根据金银比与宏观经济指标的背离程度,动态调整黄金与白银的相对权重。
资金情绪也是不可忽视的变量。期货市场上,金银比的变化与持仓结构密切相关。当白银非商业净多单持续增加时,往往预示市场风险偏好回升,金银比可能有下行压力。而当黄金净多单快速堆积时,避险交易可能拥挤,需警惕反转风险。因此,技术面与资金面相结合,能提高金银比观察的实用性。
金银比观察对市场参与者的启示
对于普通投资者而言,金银比并非直接的交易指令,而是一种辅助决策的视角。它可以帮助理解贵金属市场的内部结构,避免只盯着黄金价格而忽略白银所传递的工业周期信号。在构建贵金属投资组合时,可以根据自身风险承受能力,选择不同比例的黄金与白银敞口。风险厌恶型投资者可适当提高黄金占比,而愿意承担更高波动的投资者可加大白银配置,以博取经济复苏带来的超额收益。
值得注意的是,金融期货交易具有杠杆效应,金银比波动可能放大损益。任何基于金银比的策略都应设置严格的止损纪律,并充分评估潜在风险。历史数据虽能提供参考,但未来走势充满不确定性,货币政策转向、突发地缘事件或技术革新都可能改变贵金属的供需格局。投资者不应将金银比视为万能指标,而应结合全球宏观环境、主要央行政策以及产业链动态,形成多元化的分析框架。
最后,本文仅从观察角度对金银比的逻辑进行梳理,不构成任何具体的投资建议。贵金属市场波动较大,参与交易前请务必了解相关风险,并根据自身情况审慎决策。持续跟踪金银比的变化,有助于提升对国际金融市场风险偏好的感知能力,从而在复杂的资产配置环境中保持清醒头脑。