产业消息与价格传导机制
行情资料显示,产业消息对期货价格的影响日益显著。以原油期货为例,地缘政治事件、产油国政策调整以及库存数据变化,均能迅速反映在价格波动中。这种传导并非线性,而是通过产业链上下游的预期调整逐步扩散。当供应端出现扰动时,下游炼化企业会提前锁定原料成本,从而推升近月合约升水。同样,黄金期货的行情资料表明,央行购金行为与通胀预期的变化,往往通过实际利率路径传导至贵金属定价。投资者需关注产业消息的时效性与市场消化程度,避免过度反应带来的交易风险。
资金情绪与市场波动
从行情资料中可观测到,资金情绪是期货市场波动的重要推手。在风险偏好高涨时,大宗商品指数基金与CTA策略的净多头持仓显著增加,推动趋势延续;而恐慌情绪蔓延时,避险资金涌入黄金与国债期货,导致其他品种流动性骤降。例如,近期国际原油期货的持仓报告显示,投机性多头头寸在消息面平静期逐步累积,但一旦出现利空传闻,平仓压力便引发价格急跌。这种情绪驱动下的行情,往往与基本面出现短暂背离,为专业投资者提供套利机会。
风险管理与配置思路
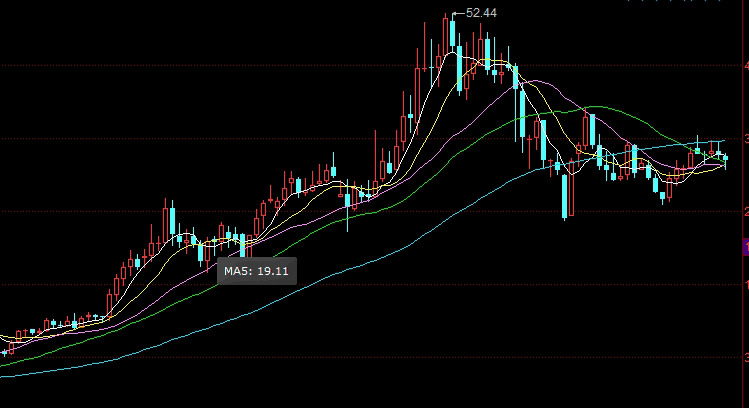
行情资料不仅是价格走势的记录,更是风险管理决策的依据。对于产业客户而言,利用期货套期保值需结合基差变化与交割月价差,例如在铜期货市场中,进口成本与国内现货升贴水的关系直接影响保值效果。而机构投资者在配置大宗商品时,应关注不同品种间的相关性结构——原油与玉米在能源通胀预期下可能同步上行,但贵金属与工业金属在经济衰退预期中往往分化。需要注意的是,任何行情资料都需结合宏观政策与产业链数据综合解读,单一维度的指标容易产生误判。
市场观察与风险提示
当前国际期货市场处于多空因素交织阶段:美联储利率路径未明,地缘冲突持续扰动供应链,而新兴市场需求复苏节奏不一。行情资料显示,南美大豆产区旱情与北美精炼镍库存去化成为阶段性焦点。投资者在利用行情资料制定交易策略时,应警惕羊群效应与流动性陷阱。期货交易具有高杠杆特性,价格波动可能超出预期,建议投资者基于自身风险承受能力,合理控制仓位,并设置止损机制。本文所涉市场分析不构成投资建议,过往业绩不代表未来表现。